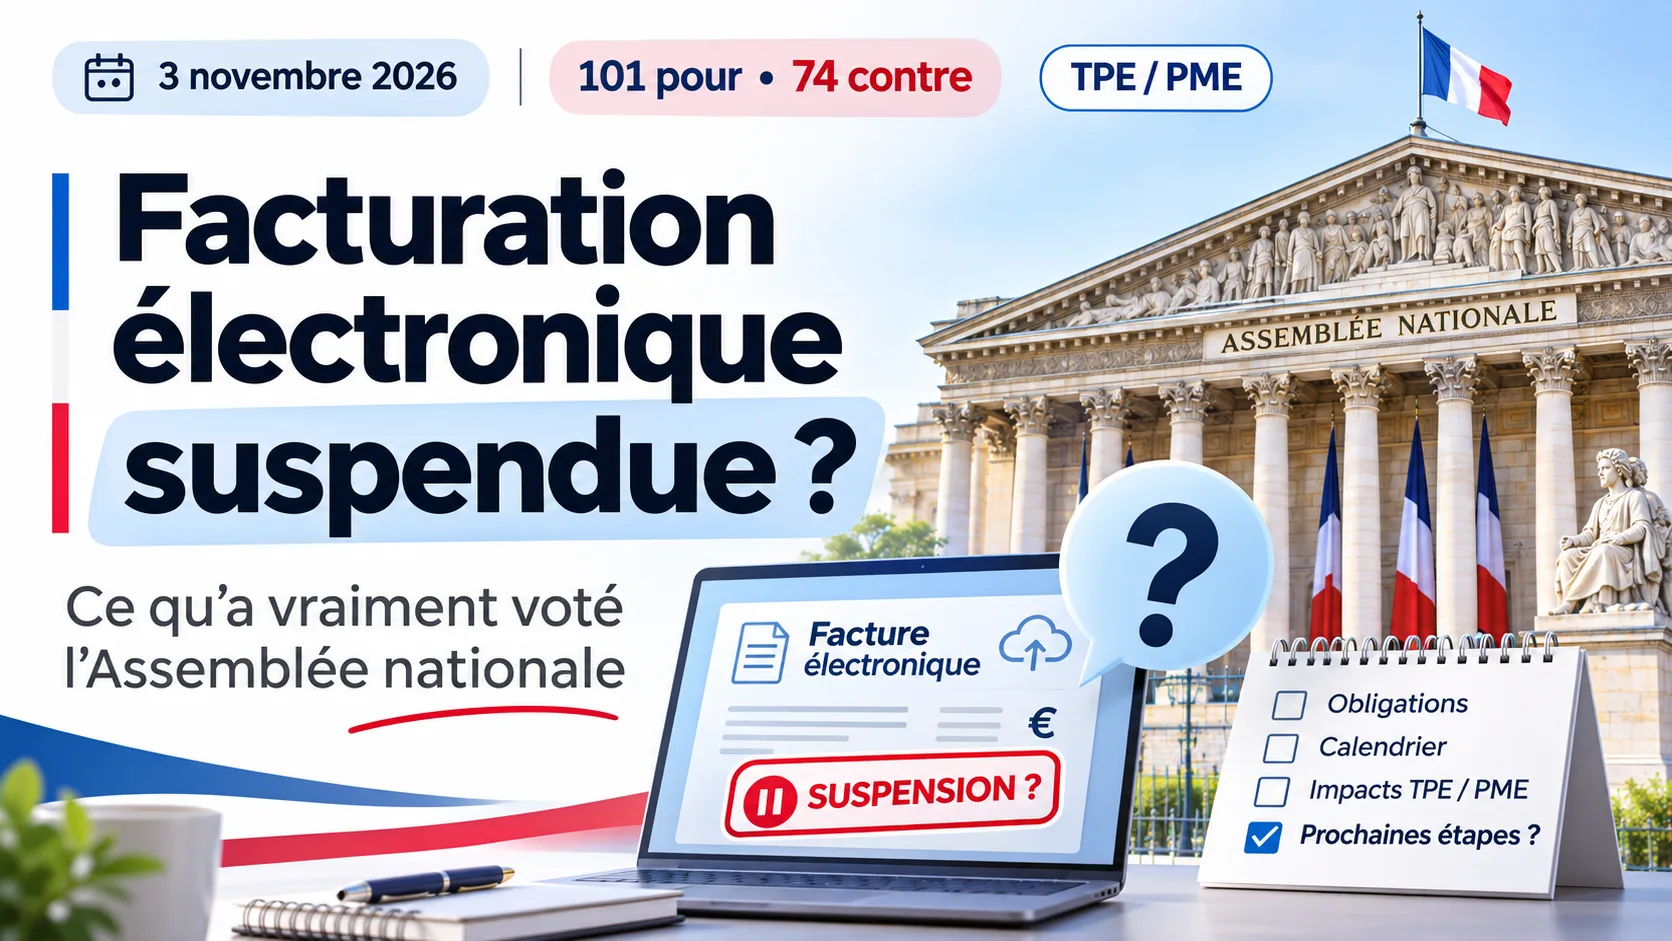
La facturation électronique pourrait connaître un important changement de calendrier. Le 3 novembre 2026, les députés ont adopté un amendement visant à suspendre les obligations de facturation électronique pour une grande partie des entreprises françaises.
Le résultat du vote a rapidement fait réagir : 101 députés ont voté pour, contre 74 opposés. De quoi laisser penser que la réforme, entrée en vigueur le 1er septembre 2026, pourrait être remise en question.
Mais attention : la facturation électronique n’est pas officiellement suspendue à ce jour. Le texte adopté doit encore franchir plusieurs étapes législatives avant de pouvoir modifier les obligations des entreprises.
Alors, que s’est-il réellement passé ? Quelles entreprises pourraient être dispensées de la réforme ? Et faut-il continuer à préparer son entreprise pour 2027 ? Faisons le point sur cette actualité au 4 novembre 2026.
Que s’est-il passé le 3 novembre 2026 à l’Assemblée nationale ?
Dans le cadre de l’examen du projet de loi de finances pour 2027, les députés ont étudié un amendement proposant une suspension des obligations de facturation électronique pour plusieurs catégories d’entreprises.
Il s’agit de l’amendement n° I-3426, déposé par la députée Mathilde Hignet et plusieurs parlementaires du groupe La France insoumise.
Le texte a été adopté lors de la séance du 3 novembre 2026, avec les résultats suivants :
Résultat du scrutin | Nombre de voix |
|---|---|
Pour | 101 |
Contre | 74 |
Abstentions | 5 |
Le vote a rassemblé des députés de différents groupes politiques. Le Rassemblement national a notamment apporté 49 voix favorables, tandis que 23 députés du groupe La France insoumise ont également voté pour.
Cette majorité a permis l’adoption de l’amendement en première lecture, mais elle ne signifie pas que la mesure est devenue une loi applicable.
Quelles entreprises sont concernées par la suspension proposée ?
L’amendement vise principalement à dispenser plusieurs catégories d’entreprises des nouvelles obligations liées à la facturation électronique.
Le texte concerne :
les microentreprises, au sens de la classification économique des entreprises ;
les très petites entreprises (TPE) ;
les petites et moyennes entreprises (PME) ;
les assujettis exerçant une activité agricole, dans les conditions prévues par le texte.
Les autoentrepreneurs sont également cités explicitement dans les explications accompagnant l’amendement.
La mesure ne vise donc pas uniquement à repousser l’échéance du 1er septembre 2027. Dans sa rédaction actuelle, elle prévoit une dérogation aux obligations de facturation électronique pour les catégories concernées.
Cette dérogation toucherait notamment l’émission et la réception des factures électroniques, ainsi que la transmission de certaines données fiscales, appelée e-reporting.
La suspension concerne-t-elle aussi le e-reporting ?
Oui, dans la rédaction de l’amendement adopté.
Pour comprendre l’importance de ce point, rappelons que la réforme comprend deux grands dispositifs :
l’e-invoicing : l’émission et la réception de factures électroniques pour les opérations entrant dans le champ de la réforme ;
le e-reporting : la transmission électronique de certaines données de transaction et de paiement à l’administration fiscale.
L’amendement fait référence aux dispositions légales qui encadrent ces différentes obligations. Son objectif est donc plus large qu’une simple dispense d’envoi de factures au format électronique.
Si cette rédaction était conservée dans la loi définitive, les entreprises concernées bénéficieraient d’une exemption touchant plusieurs volets de la réforme.
Les modalités pratiques devraient néanmoins être précisées, notamment pour les échanges avec les grandes entreprises et les entreprises de taille intermédiaire, qui resteraient soumises aux obligations applicables.
La facturation électronique est-elle officiellement suspendue ?
Non. C’est le point le plus important à comprendre.
Le vote d’un amendement à l’Assemblée nationale ne suffit pas à modifier immédiatement la loi.
L’amendement a été adopté lors de l’examen du projet de loi de finances pour 2027. Il doit encore s’inscrire dans la suite de la procédure législative.
Plusieurs évolutions restent possibles :
la disposition pourrait être conservée dans le texte définitif ;
elle pourrait être modifiée ;
elle pourrait être supprimée au cours des prochaines étapes parlementaires ;
le texte budgétaire pourrait également évoluer avant son adoption définitive.
Il faudra donc attendre l'issue de la procédure législative et la publication de la loi pour savoir si cette suspension devient réellement applicable.
Le calendrier officiel de la facturation électronique reste-t-il valable ?
Oui. Au 4 novembre 2026, le calendrier réglementaire reste inchangé.
La réforme continue de s’appliquer selon les échéances déjà prévues.
Date | Obligation | Entreprises concernées |
|---|---|---|
1er septembre 2026 | Réception des factures électroniques | Toutes les entreprises entrant dans le champ de la réforme |
1er septembre 2026 | Émission des factures électroniques et e-reporting | Grandes entreprises et ETI concernées |
1er septembre 2027 | Émission des factures électroniques et e-reporting | PME, TPE et microentreprises concernées |
Depuis le 1er septembre 2026, les petites entreprises entrant dans le champ de la réforme doivent donc déjà être capables de recevoir les factures électroniques de leurs fournisseurs.
Le fait qu’un amendement ait été adopté ne les dispense pas encore de cette obligation.
Pourquoi certains députés souhaitent-ils suspendre la réforme ?
Les auteurs de l’amendement mettent en avant plusieurs difficultés rencontrées, selon eux, par les petites entreprises depuis le lancement de la réforme.
Le coût des solutions de facturation électronique
L’un des principaux arguments concerne le recours aux plateformes privées pour respecter les nouvelles obligations.
La réforme impose de passer par une plateforme agréée pour les échanges réglementaires.
Les députés favorables à la suspension considèrent que ces nouvelles obligations risquent d’entraîner des dépenses supplémentaires pour les petites structures, notamment lorsque les services nécessaires sont payants.
Toutes les solutions ne pratiquent cependant pas les mêmes tarifs. Certaines proposent des fonctionnalités gratuites ou incluses dans leurs offres existantes. Il est donc important de comparer les services réellement disponibles.
L’abandon du portail public gratuit
Initialement, l’État envisageait de proposer un portail public permettant notamment d’émettre et de recevoir directement des factures électroniques.
Le gouvernement a toutefois annoncé, en octobre 2024, l’abandon du développement de ces fonctionnalités publiques d’émission et de réception.
Le portail public conserve des fonctions techniques dans la réforme, mais il ne constitue plus la solution gratuite de facturation complète initialement envisagée.
Les auteurs de l’amendement estiment qu’une nouvelle obligation imposée aux entreprises devrait être accompagnée d’un service public gratuit permettant de la respecter.
La complexité pour les petites entreprises
La transition vers la facturation électronique nécessite parfois de revoir les méthodes de travail : choix d’une plateforme, adaptation des logiciels, vérification des informations clients ou encore suivi des nouveaux statuts de facturation.
Ces changements peuvent représenter une difficulté particulière pour les entreprises qui disposent de peu de ressources administratives ou numériques.
La sécurité et la confidentialité des données
Les députés ont également exprimé des inquiétudes concernant la protection des données commerciales échangées par les plateformes.
Les factures contiennent en effet des informations potentiellement sensibles : identité des clients, fournisseurs, prestations réalisées et montants facturés.
La sécurité de ces échanges constitue donc un enjeu important. Les plateformes agréées sont soumises à des exigences de sécurité et d’interopérabilité, mais les risques informatiques restent un sujet de vigilance.
La suspension pourrait-elle durer jusqu’à la création d’un portail public gratuit ?
C’est le souhait exprimé par les auteurs de l’amendement.
Dans les explications accompagnant leur proposition, ils demandent que la suspension soit maintenue au moins jusqu’au déploiement d’un portail public de facturation et de moyens d’accompagnement adaptés.
Mais il existe une distinction importante entre les intentions présentées et le texte juridique lui-même.
La rédaction adoptée ne fixe ni nouvelle date d’entrée en vigueur des obligations, ni durée précise de suspension, ni condition explicite liée à l’ouverture d’un portail public.
Si la mesure était définitivement adoptée sans modification, il faudrait donc examiner sa portée juridique exacte et ses conséquences pratiques.
Les entreprises risquent-elles des sanctions en 2026 ?
Indépendamment du vote du 3 novembre, le gouvernement a déjà annoncé une période de tolérance pour accompagner le démarrage de la réforme.
Dans un communiqué publié le 9 octobre 2026, le ministère de l’Économie a confirmé qu’aucune sanction ne serait prononcée avant la fin de l’année 2026 dans le cadre de ce déploiement.
Cette mesure vise à laisser aux entreprises le temps de résoudre les difficultés rencontrées au lancement.
Elle ne signifie cependant pas que les obligations sont supprimées.
La réforme est-elle déjà utilisée par les entreprises ?
Oui. Malgré les difficultés soulevées dans le débat parlementaire, la réforme est entrée dans sa phase opérationnelle.
Selon le bilan présenté par le ministère de l’Économie le 9 octobre 2026, au 4 octobre :
75 % des entreprises déclarant de la TVA avaient désigné une plateforme de réception ;
plus de 20 millions de factures électroniques avaient été échangées ;
ces échanges représentaient plus de 70 milliards d’euros de facturation.
Le gouvernement défend notamment les gains potentiels en matière d’automatisation, de réduction des saisies manuelles et d’amélioration des échanges entre entreprises.
Le débat porte donc aujourd’hui autant sur les modalités de mise en œuvre de la réforme que sur ses objectifs.
Quelles conséquences pour les entreprises à La Réunion et en outre-mer ?
Les entreprises ultramarines doivent également suivre cette actualité, mais il est important de rappeler que tous les territoires ne sont pas soumis aux mêmes règles.
La Réunion, la Guadeloupe et la Martinique entrent dans le champ de la réforme de la facturation électronique pour les opérations concernées.
Une entreprise réunionnaise facturant une entreprise assujettie établie en métropole peut donc relever de l’e-invoicing, tout comme une opération concernée entre deux entreprises réunionnaises.
À l’inverse, la Guyane, Mayotte et certaines collectivités d’outre-mer présentent des situations particulières qui ne doivent pas être assimilées automatiquement à celles de La Réunion.
Si l’exemption votée à l’Assemblée nationale devenait définitive, elle pourrait également bénéficier aux entreprises ultramarines relevant des catégories visées par le texte.
Mais pour le moment, les obligations applicables à La Réunion, en Guadeloupe et en Martinique ne changent pas.
Faut-il arrêter de préparer son entreprise à la facturation électronique ?
Dans l’immédiat, ce serait prématuré.
Le vote du 3 novembre constitue une évolution politique importante, mais aucune suspension définitive n’a encore été adoptée.
Pour les entreprises concernées, plusieurs actions restent pertinentes :
conserver ou mettre en place une solution permettant de recevoir les factures électroniques ;
vérifier les modalités de connexion avec une plateforme agréée ;
préparer la gestion des informations nécessaires aux nouvelles obligations ;
suivre les prochaines étapes du projet de loi de finances pour 2027 ;
éviter de modifier précipitamment les processus de facturation sur la base d’une disposition qui pourrait encore évoluer.
Même si une exemption était finalement adoptée, l’utilisation d’un logiciel de facturation resterait utile pour gérer les devis, factures, acomptes, avoirs, règlements et documents commerciaux.
Que va-t-il se passer maintenant ?
L’amendement adopté doit encore franchir les étapes suivantes de la procédure parlementaire.
Le projet de loi de finances pour 2027 poursuit son examen. La disposition pourra être conservée, modifiée ou supprimée avant l’adoption définitive du budget.
Il faudra donc surveiller :
la suite des débats à l’Assemblée nationale ;
l’examen du texte par le Sénat ;
les éventuelles modifications apportées lors de la procédure législative ;
la version définitive de la loi de finances pour 2027 ;
les communications officielles de la Direction générale des Finances publiques.
Ce n’est qu’une fois le texte définitivement adopté et promulgué qu’il sera possible de déterminer précisément les nouvelles obligations éventuelles.
Facturation électronique et Refactia : une solution qui reste utile
Dans ce contexte d’évolution réglementaire, disposer d’un outil capable de gérer l’ensemble de sa facturation reste un avantage pour les professionnels.
Refactia, développé par Reboot Solution, permet de centraliser les principaux documents commerciaux et le suivi de la facturation : devis, factures, factures d’acompte, avoirs et paiements.
Les fonctionnalités de facturation électronique sont également opérationnelles dans Refactia afin d’accompagner les entreprises dans les obligations actuellement en vigueur.
L’objectif est de proposer un environnement de travail adapté aux besoins quotidiens, indépendamment des éventuelles évolutions du calendrier réglementaire.
Refactia propose 14 jours d’essai gratuit, sans carte bancaire, avec une offre Essentiel à 9,99 € par mois.
Pour découvrir la solution : refactia.com.
En résumé : la facturation électronique est-elle suspendue ?
Non, pas encore. Le vote du 3 novembre 2026 marque une étape importante dans le débat sur la réforme, mais il ne modifie pas immédiatement les règles applicables.
L’Assemblée nationale a adopté un amendement visant à dispenser les microentreprises, TPE, PME et certains professionnels agricoles des obligations de facturation électronique et de transmission de données.
La mesure doit cependant encore être confirmée dans la suite du processus législatif.