Facturation électronique : ce qui change en 2026 et 2027
La facturation électronique est désormais une réalité pour les entreprises françaises.
Depuis le 1er septembre 2026, toutes les entreprises concernées par la réforme doivent être capables de recevoir des factures électroniques. Les grandes entreprises et les entreprises de taille intermédiaire (ETI) doivent également les émettre électroniquement.
Pour les PME, TPE et micro-entreprises, une deuxième échéance importante approche : le 1er septembre 2027.
Mais concrètement, qu'est-ce qu'une facture électronique ? Un PDF envoyé par e-mail est-il suffisant ? Qu'est-ce qu'une plateforme agréée ? Et que faut-il mettre en place dans son entreprise ?
Faisons le point.
Qu'est-ce qu'une facture électronique ?
Une facture électronique, parfois appelée e-facture ou e-invoice, est une facture émise, transmise et reçue sous forme électronique selon les règles prévues par la réforme.
Elle contient des données structurées, permettant aux différents systèmes informatiques d'exploiter automatiquement les informations qu'elle contient.
Un PDF envoyé par e-mail n'est pas une facture électronique
C'est probablement l'une des confusions les plus importantes autour de la réforme.
Créer une facture au format PDF puis l'envoyer directement à son client par e-mail ne suffit pas à en faire une facture électronique au sens de la réforme.
Le nouveau dispositif prévoit notamment le passage des factures par une plateforme agréée, directement ou par l'intermédiaire d'une solution compatible.
Pour les entreprises habituées aux factures PDF envoyées manuellement, il s'agit donc d'un véritable changement dans le circuit de facturation.
Qui est concerné par la facturation électronique ?
La réforme concerne les entreprises établies en France et assujetties à la TVA dans le champ prévu par le dispositif.
Cela inclut également les entreprises bénéficiant de la franchise en base de TVA. Une micro-entreprise non redevable de TVA peut donc être concernée par les nouvelles obligations.
Le calendrier dépend toutefois de la taille de l'entreprise.
Le calendrier de la facturation électronique
Deux dates sont particulièrement importantes à retenir.
Date | Réception | Émission |
|---|---|---|
1er septembre 2026 | Toutes les entreprises concernées | Grandes entreprises et ETI |
1er septembre 2027 | Déjà obligatoire | PME, TPE et micro-entreprises |
Cela ne signifie toutefois pas qu'elles doivent attendre 2027 pour s'y préparer : l'administration indique qu'une PME ou TPE peut entrer volontairement dans le dispositif de manière anticipée.
Comment vont circuler les factures électroniques ?
La réforme modifie également la manière dont une facture passe du fournisseur à son client.
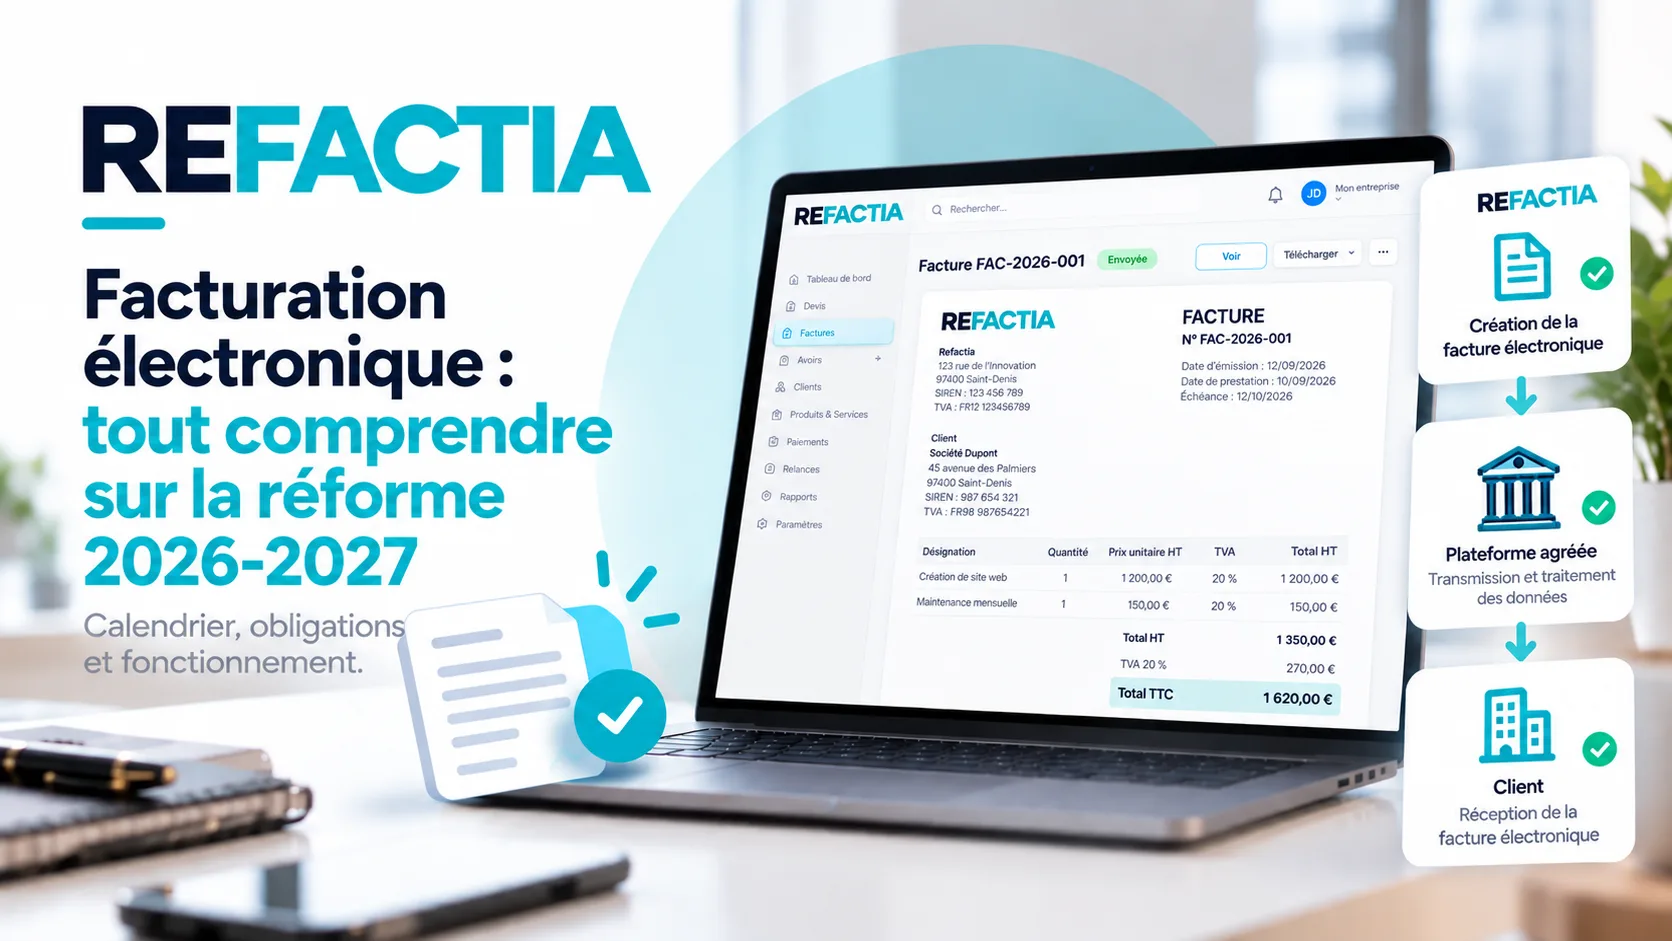
Les entreprises doivent recourir à une plateforme agréée par l'administration fiscale pour transmettre et recevoir leurs factures électroniques. Une entreprise utilisant déjà un logiciel de facturation compatible peut continuer à travailler depuis celui-ci, à condition que la solution assure la connexion nécessaire avec une plateforme agréée.
Schématiquement, le fonctionnement peut donc être représenté ainsi :
Votre entreprise → Solution de facturation → Plateforme agréée → Client
Les plateformes agréées jouent notamment un rôle dans la transmission des factures et de certaines données réglementaires à l'administration fiscale.
Qu'est-ce que le e-reporting ?
La réforme ne concerne pas uniquement les factures électroniques.
Elle introduit également le e-reporting, c'est-à-dire la transmission à l'administration fiscale de certaines données concernant des opérations qui ne relèvent pas nécessairement du circuit classique de facturation électronique, ainsi que, selon les opérations concernées, des données de paiement.
Facturation électronique et e-reporting sont donc deux notions liées, mais qu'il ne faut pas confondre.
E-invoicing → échange électronique des factures concernées.
E-reporting → transmission à l'administration de certaines données de transactions et de paiement.
Les mentions des factures évoluent également
La réforme introduit aussi de nouvelles informations dans les données de facturation.
Quatre nouvelles mentions sont notamment prévues :
le numéro SIREN du client ;
la catégorie de l'opération : livraison de biens, prestation de services ou les deux ;
l'adresse de livraison, lorsqu'elle est différente de l'adresse de facturation ;
la mention « option pour le paiement de la taxe d'après les débits », lorsque l'entreprise a exercé cette option.
Ces éléments viennent compléter les informations qui doivent déjà figurer sur une facture.
Nous avons d'ailleurs consacré un guide aux différentes informations à connaître pour faire une facture conforme en 2026.
Pourquoi ne pas attendre 2027 pour s'y préparer ?
Pour une TPE, une PME ou une micro-entreprise, l'obligation d'émission n'arrive qu'en septembre 2027.
Mais la réception électronique est déjà obligatoire depuis septembre 2026.
Commencer la transition dès maintenant permet également de prendre en main les nouveaux processus avant que l'émission électronique ne devienne obligatoire.
Pour une entreprise qui utilise encore Word, Excel ou des factures PDF créées manuellement, cette période peut être l'occasion de revoir plus largement son organisation.
Refactia intègre déjà la facturation électronique
Refactia a été conçu pour accompagner cette évolution de la facturation.
Les fonctionnalités nécessaires à la facturation électronique sont déjà opérationnelles dans Refactia, permettant de continuer à gérer sa facturation depuis un environnement unique tout en intégrant les nouveaux processus liés à la réforme.
L'objectif est simple : éviter aux professionnels de devoir comprendre et manipuler eux-mêmes toute la complexité technique qui existe derrière l'échange d'une facture électronique.
Depuis Refactia, vous continuez à gérer vos documents et votre facturation depuis votre espace habituel.
Se préparer aujourd'hui plutôt que subir la transition demain
La généralisation de la facturation électronique constitue l'un des changements majeurs dans les habitudes administratives des entreprises françaises.
Pour les grandes entreprises et ETI, la réforme est déjà entrée dans sa phase obligatoire. Pour les PME, TPE et micro-entreprises, le 1er septembre 2027 constitue désormais la prochaine grande échéance.
S'équiper dès maintenant d'un outil adapté permet de se familiariser avec ces nouveaux processus sans attendre les dernières semaines précédant l'échéance.
Refactia est disponible avec 14 jours d'essai gratuit, sans carte bancaire.
Vous pouvez ainsi découvrir la plateforme et tester son fonctionnement directement avec votre activité.