TVA non applicable : la mention « art. 293 B du CGI » change en 2027
Si votre entreprise bénéficie de la franchise en base de TVA, vous connaissez probablement cette phrase présente sur vos factures :
« TVA non applicable, art. 293 B du CGI »
Cette mention permet d'indiquer à votre client pourquoi aucune TVA n'est facturée.
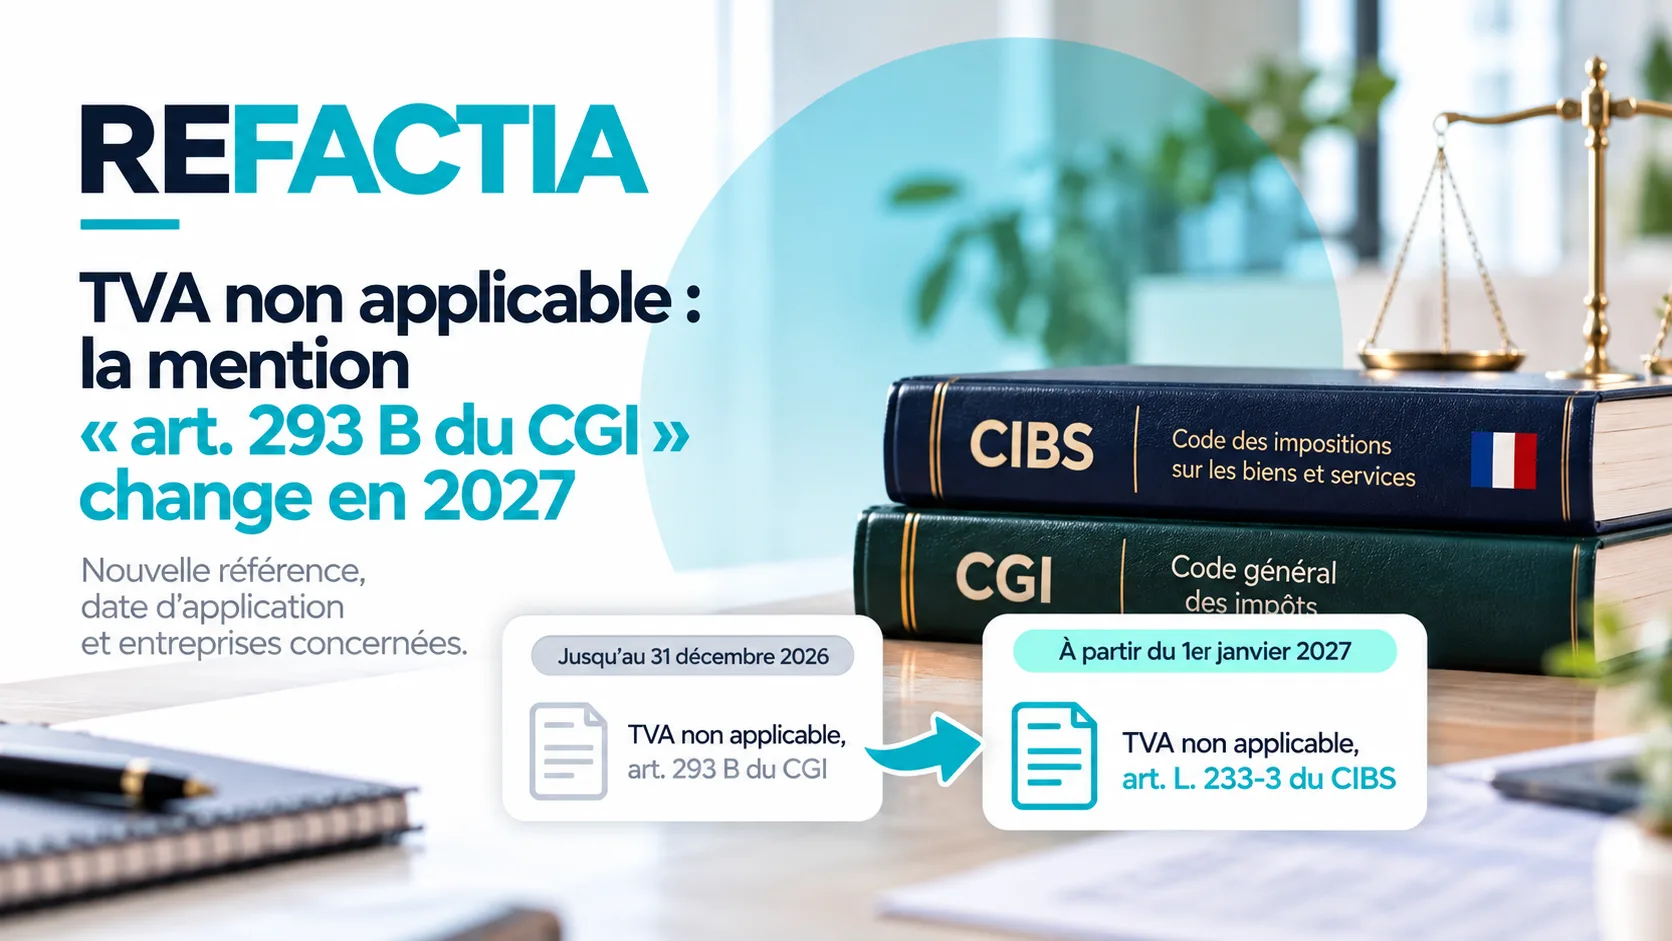
Mais à compter du 1er janvier 2027, cette référence juridique va évoluer. L'article 293 B du Code général des impôts (CGI) laissera place à une nouvelle référence issue du Code des impositions sur les biens et services (CIBS).
La référence à connaître sera désormais :
« TVA non applicable, art. L. 233-3 du CIBS »
Pourquoi ce changement ? Qui doit modifier ses factures ? Et surtout, à partir de quand faut-il utiliser cette nouvelle référence ? Voici ce qu'il faut retenir.
Pourquoi l'article 293 B du CGI change-t-il ?
Ce changement s'inscrit dans une réforme plus large du droit fiscal français : la recodification des règles relatives à la TVA.
Jusqu'à présent, une grande partie des dispositions concernant la TVA se trouvait dans le Code général des impôts.
Le législateur a entrepris de transférer ces dispositions vers le Code des impositions sur les biens et services, également appelé CIBS.
L'objectif est notamment de regrouper et réorganiser les règles concernant les impositions sur les biens et services au sein d'un code dédié.
Pour les entreprises bénéficiant de la franchise en base, cela signifie que la disposition aujourd'hui connue sous la référence « article 293 B du CGI » sera désormais codifiée dans le CIBS.
Il est important de comprendre que la franchise en base de TVA ne disparaît pas pour cette raison.
C'est avant tout la référence juridique du dispositif qui change.
Pourquoi le changement intervient-il le 1er janvier 2027 ?
La date mérite une attention particulière, car certaines informations publiées auparavant indiquent encore le 1er septembre 2026.
Cette date avait effectivement été prévue initialement pour l'entrée en vigueur de la recodification.
Le calendrier a toutefois été modifié par une ordonnance publiée le 27 juillet 2026. L'entrée en vigueur du transfert des dispositions relatives à la TVA vers le CIBS a finalement été reportée au :
1er janvier 2027
Ce report permet notamment d'éviter que la recodification de la TVA intervienne exactement au même moment que la première grande échéance de la réforme de la facturation électronique, entrée en vigueur le 1er septembre 2026.
Les entreprises disposent ainsi de davantage de temps pour intégrer séparément ces évolutions.
Quelle mention TVA utiliser à partir de 2027 ?
Pour une entreprise bénéficiant de la franchise en base, la référence actuellement utilisée est :
TVA non applicable, art. 293 B du CGI
À compter du 1er janvier 2027, la nouvelle référence devient :
TVA non applicable, art. L. 233-3 du CIBS
La différence paraît minime sur une facture, mais elle correspond au déplacement du fondement juridique de la franchise en base vers le nouveau code.
Le calendrier à retenir
Date | Mention / référence |
|---|---|
Jusqu'au 31 décembre 2026 | TVA non applicable, art. 293 B du CGI |
À partir du 1er janvier 2027 | TVA non applicable, art. L. 233-3 du CIBS |
Jusqu'au 30 juin 2028 | Une période transitoire permet encore l'utilisation des anciennes références au CGI |
Cette période transitoire est importante : le changement de code ne signifie donc pas que toutes les factures utilisant encore une ancienne référence deviendront automatiquement problématiques au 1er janvier 2027.
Pour les nouvelles factures, il reste néanmoins préférable d'adopter la nouvelle référence juridique dès l'entrée en vigueur de la recodification.
Attention : L. 233-3 et non L. 223-3
Si vous avez déjà recherché des informations sur ce changement, vous avez peut-être rencontré une autre référence :
L. 223-3 du CIBS
Cette numérotation a effectivement circulé dans le cadre d'une version antérieure de la recodification.
Mais à la suite des ajustements apportés en 2026, les dispositions concernant les entreprises franchisées sont désormais regroupées dans une autre partie du CIBS.
La référence définitive à retenir pour la franchise en base est donc :
Article L. 233-3 du CIBS
C'est un point particulièrement important si vous préparez dès maintenant vos modèles de factures pour 2027.
Qui est concerné par cette nouvelle mention ?
Le changement concerne les entreprises qui bénéficient de la franchise en base de TVA.
Ce régime permet, lorsque les conditions prévues par la réglementation sont remplies, de ne pas facturer la TVA aux clients.
Il peut notamment concerner :
des micro-entrepreneurs ;
des entrepreneurs individuels ;
des sociétés ;
plus généralement, des entreprises remplissant les conditions de la franchise en base.
Une confusion fréquente consiste à considérer qu'une micro-entreprise ne facture automatiquement pas la TVA.
Ce n'est pas exactement la même chose.
Le régime de la micro-entreprise et la franchise en base de TVA sont deux notions distinctes. Une entreprise doit donc vérifier son régime de TVA réel avant d'utiliser la mention « TVA non applicable ».
Une entreprise qui collecte normalement la TVA n'a évidemment pas à ajouter cette mention simplement parce qu'elle est une petite entreprise.
Les seuils de TVA changent-ils avec cette nouvelle référence ?
Non, pas du seul fait de cette recodification.
Le remplacement de la référence à l'article 293 B du CGI par une référence au CIBS ne constitue pas, à lui seul, une modification des seuils permettant de bénéficier de la franchise en base.
Il faut donc distinguer deux choses :
Le régime fiscal correspond aux règles permettant de déterminer si une entreprise bénéficie ou non de la franchise en base.
La référence juridique indique où ces règles sont inscrites dans la législation française.
C'est principalement ce deuxième élément qui évolue avec le passage du CGI vers le CIBS.
Autrement dit, changer le numéro de l'article ne signifie pas automatiquement changer les règles du régime.
Faut-il modifier ses anciennes factures ?
Non.
Une facture correctement établie selon les règles applicables au moment de son émission n'a pas vocation à être modifiée simplement parce qu'une référence législative évolue par la suite.
Il ne faut donc pas reprendre toutes ses anciennes factures pour remplacer « 293 B du CGI » par « L. 233-3 du CIBS ».
La modification concerne avant tout les factures qui seront établies sous la nouvelle codification et les modèles utilisés pour créer ces documents.
Pour les professionnels qui établissent encore leurs factures avec Word, Excel ou des modèles PDF, il faudra donc penser à modifier manuellement cette référence.
Et dans Refactia ?
C'est précisément le genre d'évolution réglementaire qu'un logiciel de facturation doit permettre de gérer sans demander à chaque entrepreneur de surveiller constamment les changements de références légales.
Dans Refactia, la gestion de la TVA et des mentions associées permet d'adapter les documents au régime fiscal de l'entreprise.
Avec l'entrée en vigueur de la nouvelle codification, la référence utilisée pour la franchise en base pourra ainsi évoluer vers :
« TVA non applicable, art. L. 233-3 du CIBS »
L'objectif est simple : permettre aux professionnels de continuer à créer leurs factures normalement, sans devoir modifier manuellement chaque modèle lorsqu'une réglementation évolue.
Les factures déjà émises restent naturellement conservées avec les informations présentes lors de leur création.
Une petite modification qui mérite d'être anticipée
À première vue, remplacer quelques caractères au bas d'une facture semble être une évolution mineure.
Pourtant, cette modification s'inscrit dans une réorganisation importante de la législation française relative à la TVA.
Pour les entreprises bénéficiant de la franchise en base, trois dates sont donc particulièrement utiles à retenir :
Jusqu'au 31 décembre 2026 : la référence à l'article 293 B du CGI reste la référence actuelle.
À partir du 1er janvier 2027 : la nouvelle codification entre en vigueur et la franchise en base renvoie désormais à l'article L. 233-3 du CIBS.
Jusqu'au 30 juin 2028 : une période transitoire permet encore l'utilisation des anciennes références au CGI.
Avec Refactia, ces évolutions réglementaires peuvent être intégrées directement au processus de facturation afin de limiter les modifications manuelles et les risques d'utiliser une mention devenue obsolète.