Demander un acompte est une pratique courante pour sécuriser une commande, financer le démarrage d’une prestation ou limiter le risque d’impayé. Mais lorsqu’un acompte est versé avant la réalisation complète d’une opération, il ne suffit pas toujours d’indiquer le paiement sur un devis : une facture d’acompte doit être établie dans les situations prévues par les règles de facturation.
Comment fonctionne une facture d’acompte ? Quand faut-il l’émettre ? Comment gérer la TVA et que faire au moment de la facture finale ? Voici les principales règles à connaître.
Qu’est-ce qu’une facture d’acompte ?
Une facture d’acompte est une facture émise lorsqu’un client verse une partie du prix avant que la vente ou la prestation ne soit entièrement réalisée.
Par exemple, pour une prestation facturée 2 000 € avec un acompte de 30 %, le professionnel peut demander un premier versement de 600 € avant de commencer son travail.
Ce paiement vient ensuite en déduction du montant restant à régler sur la facture finale.
Quelle différence entre un acompte et une avance ?
Dans le langage courant, les termes « acompte » et « avance » sont parfois employés de manière interchangeable. Il est néanmoins utile de bien identifier la nature du versement prévu dans la relation commerciale et dans les documents remis au client.
Un acompte correspond à un paiement anticipé d’une partie du prix d’une opération déterminée. Il intervient donc avant la réalisation complète de la vente ou de la prestation.
Pour éviter toute ambiguïté, le devis, le contrat et les conditions de paiement doivent préciser clairement le montant ou le pourcentage demandé ainsi que les modalités de règlement.
Quand faut-il faire une facture d’acompte ?
En matière de TVA, un assujetti est en principe tenu de délivrer une facture pour les acomptes qui lui sont versés avant la réalisation de l’opération concernée, sous réserve de certaines exceptions prévues par la réglementation.
La facture d’acompte est donc liée au versement effectif de l’acompte. Elle permet de matérialiser cette partie de l’opération dans la facturation de l’entreprise.
Cette pratique est particulièrement fréquente pour les prestations réalisées sur plusieurs semaines ou plusieurs mois, les commandes importantes, les projets nécessitant des dépenses avant leur réalisation ou encore les activités dans lesquelles le professionnel souhaite sécuriser une partie de son chiffre d’affaires avant de commencer.
Que doit contenir une facture d’acompte ?
Une facture d’acompte reste une facture. Elle doit donc comporter les mentions obligatoires applicables à la facturation, adaptées à la situation.
On retrouve notamment :
la date d’émission de la facture ;
un numéro de facture unique intégré à une séquence chronologique et continue ;
l’identité du vendeur ou du prestataire ;
l’identité du client ;
la désignation de l’opération concernée ;
le montant de l’acompte ;
les informations relatives à la TVA lorsqu’elle est applicable ;
les informations de paiement requises selon la situation.
Lorsque l’acompte se rattache à un devis ou à une commande, faire apparaître la référence correspondante permet également de faciliter le suivi du dossier.
Pour connaître plus largement les informations devant apparaître sur une facture, consultez notre guide consacré aux mentions obligatoires d’une facture en 2026.
Comment numéroter une facture d’acompte ?
La facture d’acompte doit s’intégrer dans la numérotation des factures de l’entreprise. Chaque facture possède un numéro unique reposant sur une séquence chronologique et continue.
Il ne faut donc pas considérer les factures d’acompte comme de simples documents provisoires sans numéro de facture.
Un logiciel de facturation permet notamment d’intégrer ces documents dans la numérotation et de conserver le lien avec la facture finale.
Faut-il appliquer la TVA sur une facture d’acompte ?
La gestion de la TVA constitue l’un des points les plus importants lors de la facturation d’un acompte.
Pour les prestations de services, la TVA est en principe exigible lors de l’encaissement des acomptes, du prix ou de la rémunération, sauf règles particulières ou option applicable.
Depuis le 1er janvier 2023, les acomptes encaissés avant une livraison de biens peuvent également rendre la TVA exigible au moment de leur encaissement, à hauteur du montant reçu, lorsque les conditions requises sont réunies. Les éléments pertinents de la future livraison doivent notamment être suffisamment connus au moment du versement.
Une entreprise bénéficiant de la franchise en base de TVA ne collecte quant à elle pas la TVA tant qu’elle relève de ce régime. La mention correspondant à son régime doit alors figurer sur ses factures.
Comment calculer une facture d’acompte ?
L’acompte peut être fixé sous la forme d’un montant déterminé ou d’un pourcentage du prix convenu avec le client.
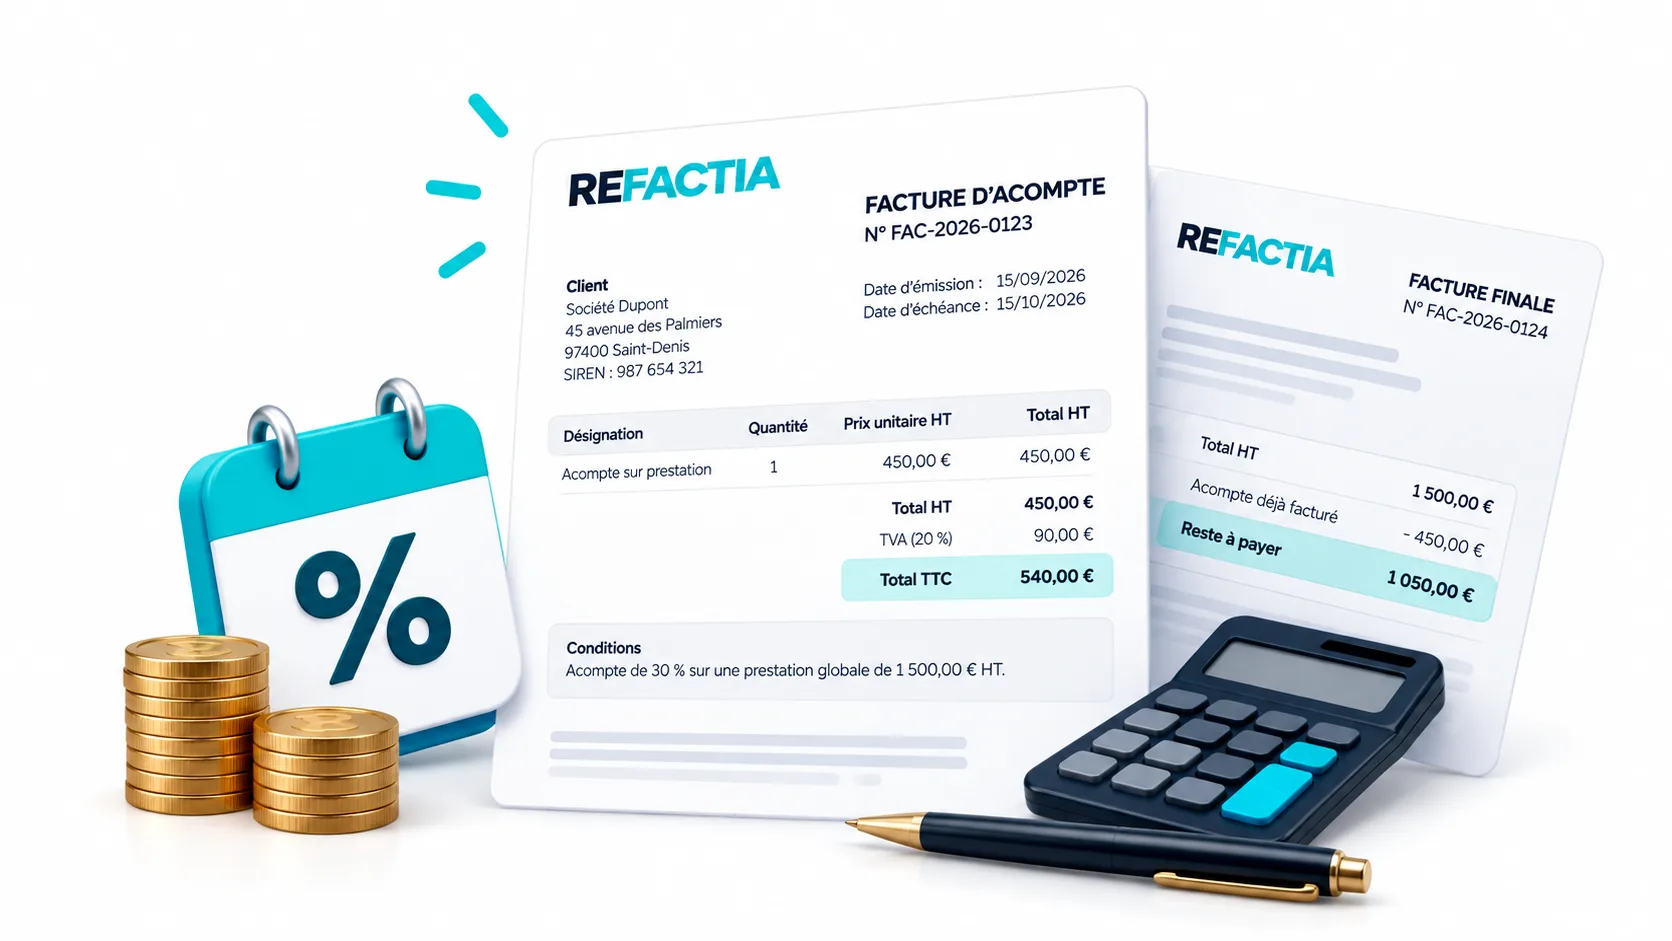
Prenons l’exemple d’une prestation d’un montant de 1 500 € HT avec un acompte fixé à 30 %.
Élément | Montant |
|---|---|
Montant total de la prestation | 1 500 € HT |
Acompte de 30 % | 450 € HT |
Solde avant prise en compte de la TVA | 1 050 € HT |
La TVA applicable doit ensuite être traitée selon le régime fiscal de l’entreprise et la nature de l’opération.
Que faire après le paiement de l’acompte ?
Une fois l’acompte encaissé, il doit être pris en compte dans le suivi du règlement du client.
Lorsque la vente ou la prestation est terminée, l’entreprise établit sa facture finale. Celle-ci reprend l’opération dans son ensemble et tient compte du ou des acomptes déjà facturés afin de déterminer le solde restant à payer.
Dans notre exemple précédent, si le prix total est de 1 500 € HT et que 450 € HT ont déjà été facturés au titre de l’acompte, le calcul du solde doit tenir compte de ces 450 € HT déjà facturés.
Cette présentation permet au client de comprendre immédiatement le montant total de l’opération, les acomptes déjà pris en compte et la somme restant à régler.
Peut-on faire plusieurs factures d’acompte ?
Oui. Une opération peut prévoir plusieurs paiements successifs avant son achèvement.
Cette organisation peut notamment être utilisée pour un projet réalisé en plusieurs étapes. Les conditions peuvent par exemple prévoir un premier acompte au lancement, un second à une étape déterminée puis le paiement du solde à la livraison.
Chaque acompte concerné doit être correctement intégré à la facturation et au suivi des règlements afin que la facture finale tienne compte de l’ensemble des montants déjà facturés.
Les erreurs à éviter avec les factures d’acompte
Plusieurs erreurs peuvent compliquer la comptabilité ou rendre les documents difficiles à comprendre pour le client :
encaisser un acompte sans gérer correctement la facture correspondante ;
ne pas intégrer la facture d’acompte dans la numérotation des factures ;
appliquer incorrectement la TVA ;
oublier de déduire les acomptes lors de l’établissement de la facture finale ;
confondre le montant total de la commande avec le montant réellement demandé au titre de l’acompte ;
ne pas rattacher clairement l’acompte à la vente, au devis ou à la prestation concernée.
Créer et suivre ses factures d’acompte avec Refactia
Lorsque les acomptes sont gérés manuellement, il faut suivre plusieurs documents : le devis ou la commande d’origine, la facture d’acompte, son règlement puis la facture finale.
Refactia permet de centraliser la gestion de ces documents et de suivre la facturation depuis un même environnement.
L’objectif est de faciliter la création des factures d’acompte, leur suivi et leur prise en compte dans la facturation finale, tout en conservant une organisation cohérente des documents commerciaux.
Refactia est disponible avec 14 jours d’essai gratuit, sans carte bancaire, afin de tester les fonctionnalités directement avec votre activité.